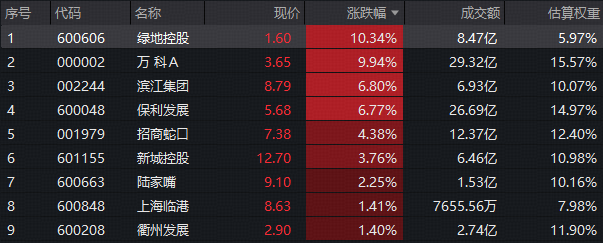
周一(9月21日),地产板块继续冲高,龙头地产弹性突出。万科A、绿地控股双双两连板,滨江集团、保利发展涨超6%,招商蛇口涨超4%。热门ETF方面实盘杠杆平台,代表A股龙头地产行情的地产ETF华宝(159707)场内交投火热,资金关注度显著提升,标的指数再涨超5%。
就地产板块本轮行情,华宝基金最新观点认为,政策制度重构、销售结构性企稳与行业资源向头部集中三重逻辑共振,龙头房企配置价值凸显。
政策端,华宝基金表示,9月以来地产政策由阶段性松绑转向制度重构,存量定调、三项基础制度推进、公积金条例修订及地方细则落地,构成本轮行情政策底色。在当前地产政策框架下,房地产行业格局有望加速向头部集中,资金实力雄厚、融资渠道畅通、长期以来交付产品力经过市场验证的头部国央企,有望在这一轮制度变革中成为核心受益者。
销售端,华宝基金指出,“新房弱、二手强”,头部与核心城市率先企稳,行业集中度加速提升。2026年1-8月开发投资同比降19.9%,新房销售面积降12.1%、销售额降13.0%;二手房网签面积增10.6%,占总成交52%。8月70城新房价格环比降0.2%、同比降3.3%,一线新房环比升0.1%,上海涨0.4%、同比涨3.0%;一线二手连续6个月上行。京沪二手房成交创同期新高,北京增3.9%、上海增18.4%。前20权益销售17家央国企。
此外,华宝基金认为,短期现房销售拉长回款周期,行业转向类制造业。项目入市由6-10个月延至1.5-2.5年,净现金流回正延长6-8个季度;可动用拿地金额或降60%-80%,考虑分期支付等或收窄至30%-40%。中长期供求改善,拿地及商品住宅销售金额或筑底,二手房承接外溢需求,销售金额有望稳步扩张;一二线核心区新房价格有望温和增长。头部房企依托土储与去化优势,资源加速向资金强、融资成本低的头部企业集中。
此外,从板块估值端上,以央国企、优质房企为代表的龙头地产当前仍处估值低位。截至9月21日,中证800地产指数最新PB估值仅为0.5倍,低于近10年约97%的时间区间,估值低位特征明显,修复空间或较大。布局央国企及优质房企,建议重点关注地产ETF华宝(159707)。
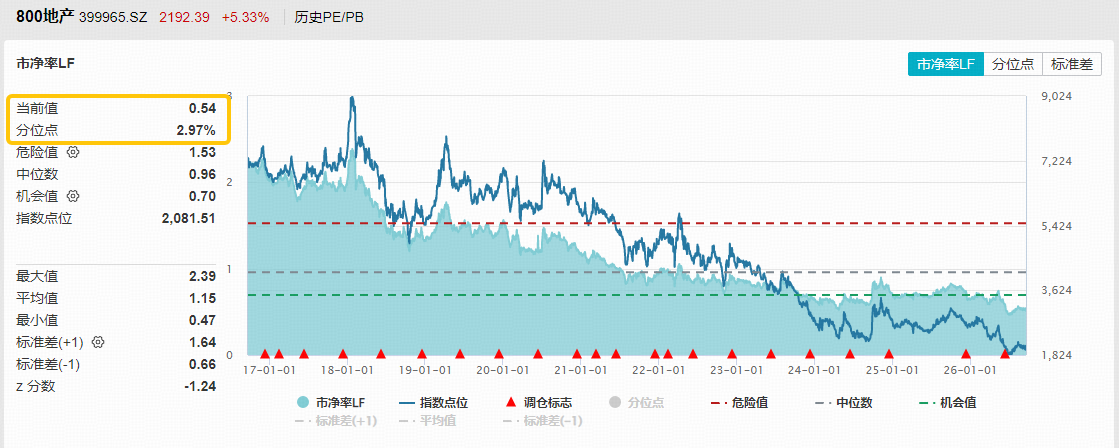
数据来源:沪深交易所、Wind、中证指数等实盘杠杆平台。
文章为作者独立观点,不代表在线股票配资网app_炒股股票配资平台_十大配资平台app下载观点